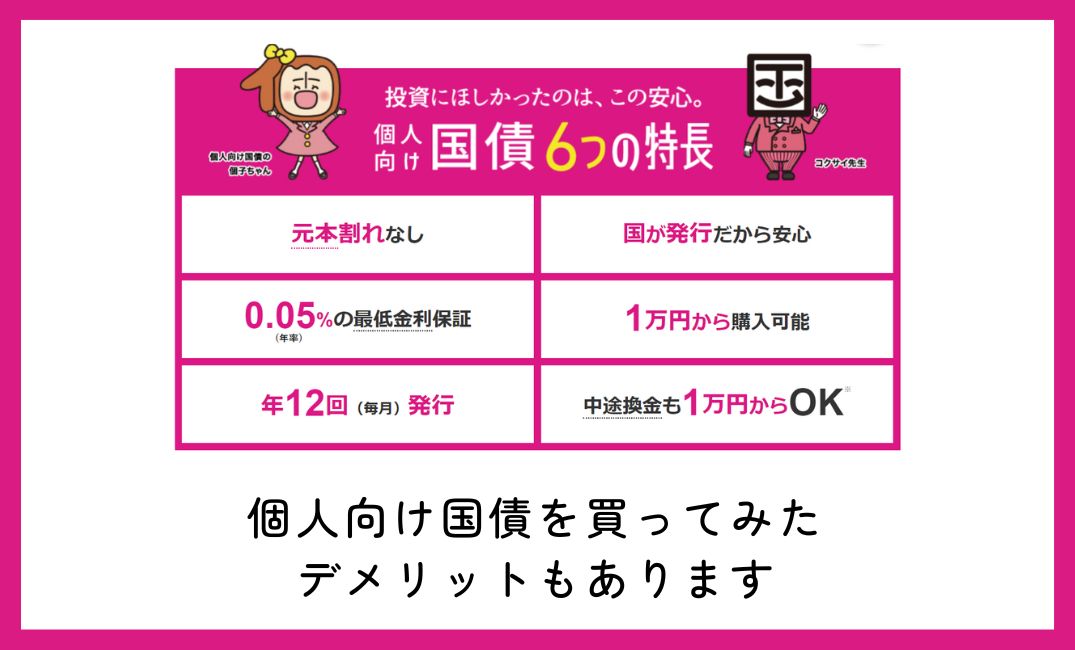
個人向け国債を100万円買うと、実際にいくら利息をもらえるのでしょうか。
SBI証券で、個人向け国債の「変動10年」を100万円分購入しました。購入時の金利は年1.23%で、1回目に受け取った利息は税引後4,904円です。
次の半年に適用される金利は年1.74%に上がりました。
この記事では、実際の購入画面や利息の入金記録を載せながら、変動10年を選んだ理由や、購入前に知っておきたいことを紹介します。
個人向け国債を100万円買った理由
株や投資信託にも投資していますが、それとは別に、すぐには使わないお金を銀行に置いていました。
最近は銀行預金の金利も上がってきましたが、購入したときは個人向け国債の方が金利が高かったので、そのうち100万円を移すことにしました。
購入したのは「変動10年」です。
銀行に預けたままにしておくより金利が高く、すぐに使う予定もないお金だったので、個人向け国債で持っておくことにしました。
個人向け国債には3つの種類がある
個人向け国債には、「変動10年」「固定5年」「固定3年」の3種類があります。
- 変動10年(変動金利型・10年満期)
- 固定5年(固定金利型・5年満期)
- 固定3年(固定金利型・3年満期)
固定5年と固定3年は、購入したときの金利が満期まで変わりません。
変動10年は、半年ごとに金利が見直されます。
選んだのは「変動10年」です。
変動10年の金利は半年ごとに変わる
変動10年は、買ったときの金利が10年間ずっと続くわけではありません。
半年に1回、そのときの金利の状況に合わせて、次の半年間に適用される金利が決まります。
購入したときの金利は年1.23%でしたが、その半年後、次に適用される金利は年1.74%に上がりました。
分かりやすくすると、
最初の半年 年1.23%
次の半年 年1.74%
ということです。
金利が上がれば受け取る利息も増え、反対に金利が下がれば利息も少なくなります。
金利上昇を考えて変動10年を選んだ
変動10年を選んだのは、これから金利が上がっていくと考えていたからです。
固定3年と固定5年は購入したときの金利が満期まで変わりませんが、変動10年なら半年ごとに金利が見直されます。
これから金利が上がるなら、変動10年の方がいい。
このときは、変動10年の一択でした。
購入時の金利は年1.23%。次の半年に適用される金利は年1.74%に上がりました。
SBI証券で個人向け国債を100万円分購入
個人向け国債は、普段利用しているSBI証券で購入しました。
SBI証券にログインし、「債券」から個人向け国債を選び、「変動10年」の購入画面へ進みます。
ステップ1:証券会社にログインする
まずは自分が持っている証券会社の口座にログインします。
まだ口座を持っていない方は、事前に口座開設を済ませておきましょう。
私は普段から使っているSBI証券から手続きをしました。
↓のリンクから口座開設できます。
ステップ2:「債券」メニューから「個人向け国債」を選ぶ
トップページから「債券」のタブをクリックし、その中にある「個人向け国債」のページに移動します。
ステップ3:「変動10年」の買い注文を入れる
現在募集中の国債リストが表示されるので、「変動10年」の横にある「買い注文」ボタンを押します。(個人向け国債は基本的に毎月募集されています)。
ステップ4:購入金額を入力する
個人向け国債は「1万円単位」で購入できます。私は今回、生活防衛資金の一部である「100万円」を買い注文に入れることにしました。購入金額の欄に「100」と入力します。
ステップ5:目論見書を確認して暗証番号を入力
「契約締結前交付書面(目論見書)」をサラッと確認し、同意のチェックを入れます。
最後に取引暗証番号を入力して「注文」ボタンを押せば、これだけで手続きは完了です!
「え?これだけ?」と拍子抜けするほど簡単でした。
銀行の窓口に行って、何分も待たされる必要も、ややこしい書類にハンコを押す必要もありません、
\個人向け国債はSBI証券で購入できます/
個人向け国債を買う前に知っておきたいこと
個人向け国債は銀行預金とは違うところもあるので、購入前に確認しておきたい点があります。
最初の1年間は原則として換金できない
個人向け国債は、買ってすぐにお金に戻せるわけではありません。
原則として、発行から1年間は途中で換金できないため、近いうちに使う予定があるお金には向いていません。
今回の100万円も、すぐに使う予定のないお金から購入しました。
1年を過ぎれば1万円単位で換金できる
発行から1年が過ぎると、途中で換金できるようになります。
100万円分を持っていても、すべてを一度に換金する必要はありません。
たとえば10万円だけ必要なら10万円分だけというように、1万円単位で必要な分を換金できます。
途中で換金すると利息の一部が差し引かれる
1年を過ぎれば換金できますが、途中で換金すると、直前2回分の利息をもとに計算した金額が差し引かれます。
簡単にいえば、約1年分の利息が差し引かれると考えると分かりやすいでしょう。
正確には、
直前2回分の各利子(税引前)相当額 × 0.79685
が「中途換金調整額」として差し引かれます。
つまり、1年を過ぎれば必要なときに換金できますが、その場合は受け取った利息の一部を返すような形になります。
変動10年は金利が下がることもある
変動10年は半年ごとに金利が見直されるため、いつも金利が上がるわけではありません。
今回は年1.23%から年1.74%に上がりましたが、金利が下がれば受け取る利息も減ります。
金利が下がっていく局面では、購入したときの金利が変わらない固定3年や固定5年の方が有利になることもあります。
大きく増やすための商品ではない
個人向け国債は、株や投資信託のように大きな値上がりを期待する商品ではありません。
購入時の年1.23%で計算すると、100万円に対する1年間の利息は税引前で12,300円です。
大きく増やすことを考えるなら、個人向け国債では物足りないでしょう。
NISAの非課税枠では購入できない
個人向け国債はNISAの対象商品ではないため、NISAの非課税枠を使って購入することはできません。
受け取った利息には20.315%の税金がかかります。
1回目の利息も、税引前6,150円から税金が引かれ、実際に受け取ったのは4,904円でした。
NISAで株や投資信託を購入している人は、この違いを知っておいた方がいいでしょう。
100万円購入で1回目の利息はいくら?
購入した個人向け国債は100万円分で、最初の半年に適用された金利は年1.23%でした。
半年分の利息を計算すると、
100万円 × 1.23% ÷ 2 = 6,150円
となります。
これは税金が引かれる前の金額です。ここから20.315%の税金が差し引かれ、実際に受け取ったのは4,904円でした。

スマートフォンに「利金支払いのお知らせ」が届き、SBI証券の口座を確認すると4,904円が入金されていました。
100万円で半年間に4,904円。
大きな金額ではありませんが、銀行に置いていたときより高い金利で利息を受け取ることができました。
次の半年は金利が上がった
最初の半年に適用された金利は年1.23%でしたが、次の半年は年1.74%に上がりました。
100万円の場合、半年分の利息は、
100万円 × 1.74% ÷ 2 = 8,700円
となります。
税引前で8,700円なので、20.315%の税金を差し引くと受取額は約6,900円。1回目に受け取った4,904円より、約2,000円増える計算です。
購入後に金利が上がり、それが次の利息に反映される。これが変動10年を選んだ理由でもあります。
個人向け国債と定期預金、どちらがいい?
個人向け国債を検討するときに比較したいのが、銀行の定期預金です。
銀行により定期預金のキャンペーンもあるので、個人向け国債の方がいつでも金利が高いわけではありません。
購入したときは個人向け国債の方が金利が高く、これから金利も上がると考えていたため、変動10年を選びました。
定期預金と個人向け国債では、途中でお金が必要になった場合の条件も違います。
そのときの金利だけでなく、いつ使う予定のお金なのかも考えて選ぶ必要があります。
100万円を投資信託ではなく個人向け国債にした理由
「100万円あるなら、NISAで投資信託を買った方がいいのでは?」と思う人もいるかもしれません。
投資信託にも投資していますが、今回の100万円は追加しませんでした。
投資信託は値上がりが期待できる反面、相場が下がれば元本を下回ることもあります。
今回の100万円は、そうした値動きのある商品に入れるお金とは分けて考えています。
資産を増やすためのお金は投資信託、値動きを避けたいお金は個人向け国債。
どちらか一方ではなく、目的によって使い分けています。
まとめ:個人向け国債を100万円買ってみた結果
SBI証券で個人向け国債の「変動10年」を100万円分購入し、1回目に税引後4,904円の利息を受け取りました。
購入時は年1.23%だった金利も、次の半年には年1.74%に上がっています。
銀行に置いていたお金の一部を個人向け国債に移したのは、購入時の金利が銀行預金より高かったからです。
変動10年を選んだのは、これから金利が上がると考えていたため。今のところ、予想した方向に金利は動いています。
最近は定期預金の金利も上がっているので、これから購入するなら、その時点の金利を比べてみる必要があります。
投資信託とは目的を分けながら、個人向け国債もこのまま保有する予定です。
\個人向け国債はSBI証券で購入できます/
【参考記事】